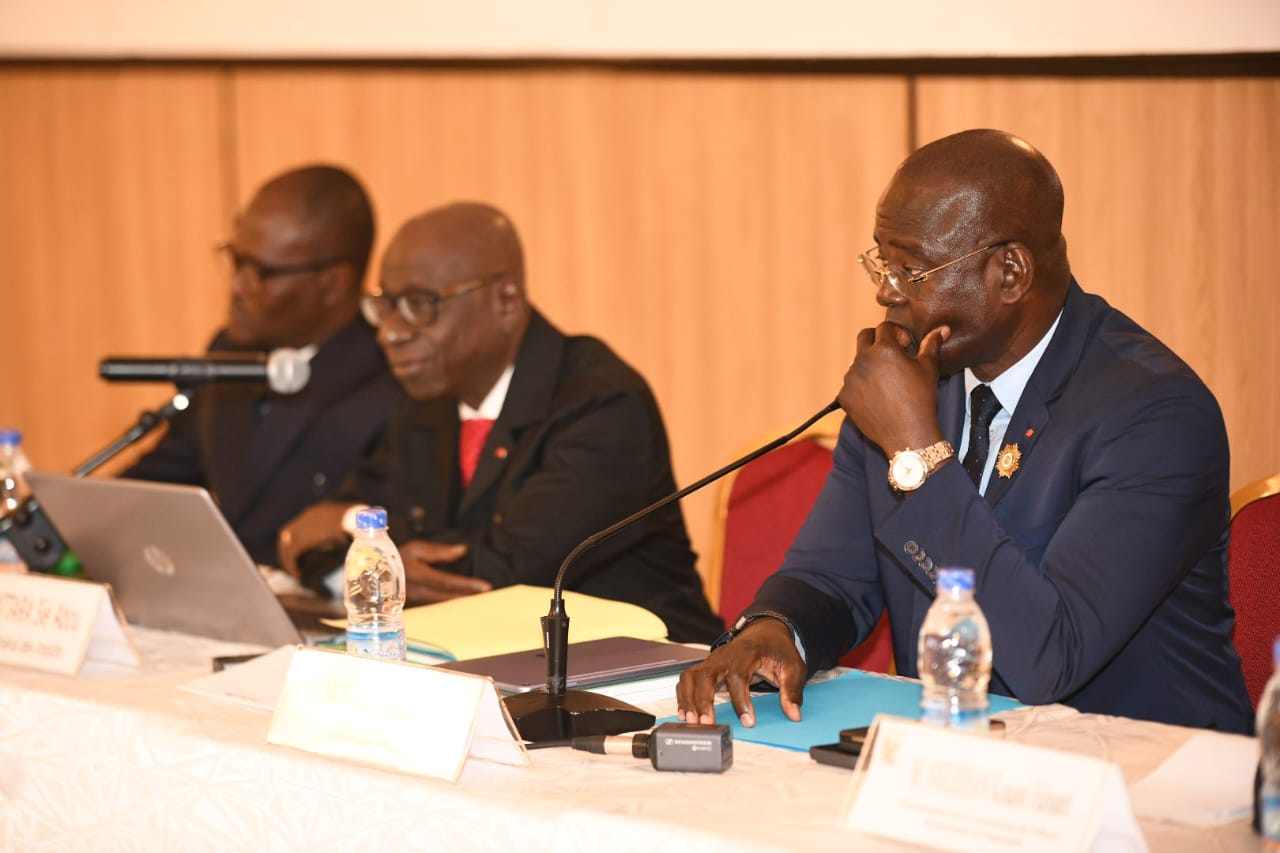
Le directeur général des impôts, Sié Kambou était mardi 27 octobre 2026 dans le Haut lieu de la Représentant nationale dans le cadre de la présentation du projet de l’annexe fiscale 2027.
Il à s’agit pour le patron des impôts d’expliquer à la Commission des Affaires Economiques et Financières (CAEF) de l’Assemblée nationale conduite par son président Ouattara Karim, le contexte de l’élaboration du projet d’annexe fiscale 2027 ainsi que les mesures contenues dans dans le document.
En ce qui concerne le rappel du contexte de l’élaboration du projet d’annexe fiscale 2027, Sié Kambou a indiqué que la poursuite de la mise en œuvre des réformes prévues par les plans nationaux de développement, notamment celui couvrant la période 2021-2025, a permis à l’économie ivoirienne d’être résiliente dans un contexte mondial marqué par la persistance des tensions géopolitiques, la volatilité des marchés et des matières premières.
Il a relevé que cette dynamique sera soutenue par la mise en œuvre du Plan national de Développement (PND) 2026-2030 et de la Stratégie nationale de Mobilisation des Recettes à Moyen Terme (SRMT) 2024-2028, avec un accent particulier sur l’optimisation des recettes fiscales intérieures.
Il a mentionné que la politique fiscale du Gouvernement demeure orientée vers la recherche d’un équilibre entre la mobilisation optimale des ressources publiques et la mise en place d’un cadre fiscal favorable à l’investissement, au développement du secteur privé, au renforcement de la justice fiscale ainsi qu’au soutien des politiques publiques. S’agissant des mesures contenues dans le projet d’annexe fiscale 2027, le Directeur général des Impôts a précisé que le projet d’annexe fiscale pour la gestion 2027 comporte 41 articles.
Il a présenté les 41 articles qui sont classés dans les principaux axes stratégiques à savoir le renforcement de la mobilisation des ressources fiscales ; l’adoption de mesures de soutien à l’investissement, à la compétitivité des entreprises et à l’économie nationale ;
l’adoption de mesures à caractère social ; la rationalisation et la simplification du dispositif fiscal ; l’adoption de mesures d’ordre technique.
G. De Gnamien